Redaccion El Minuto Informativo HN
La adopción de herramientas tecnológicas en el sistema financiero hondureño ha dejado de ser una opción exclusiva de las grandes corporaciones para convertirse en la principal palanca de crecimiento de la micro, pequeña y mediana empresa (PyME). En los últimos dos años, el ecosistema comercial de ciudades como San Pedro Sula, Tegucigalpa, La Ceiba y Siguatepeque ha experimentado una transición acelerada hacia el dinero digital.
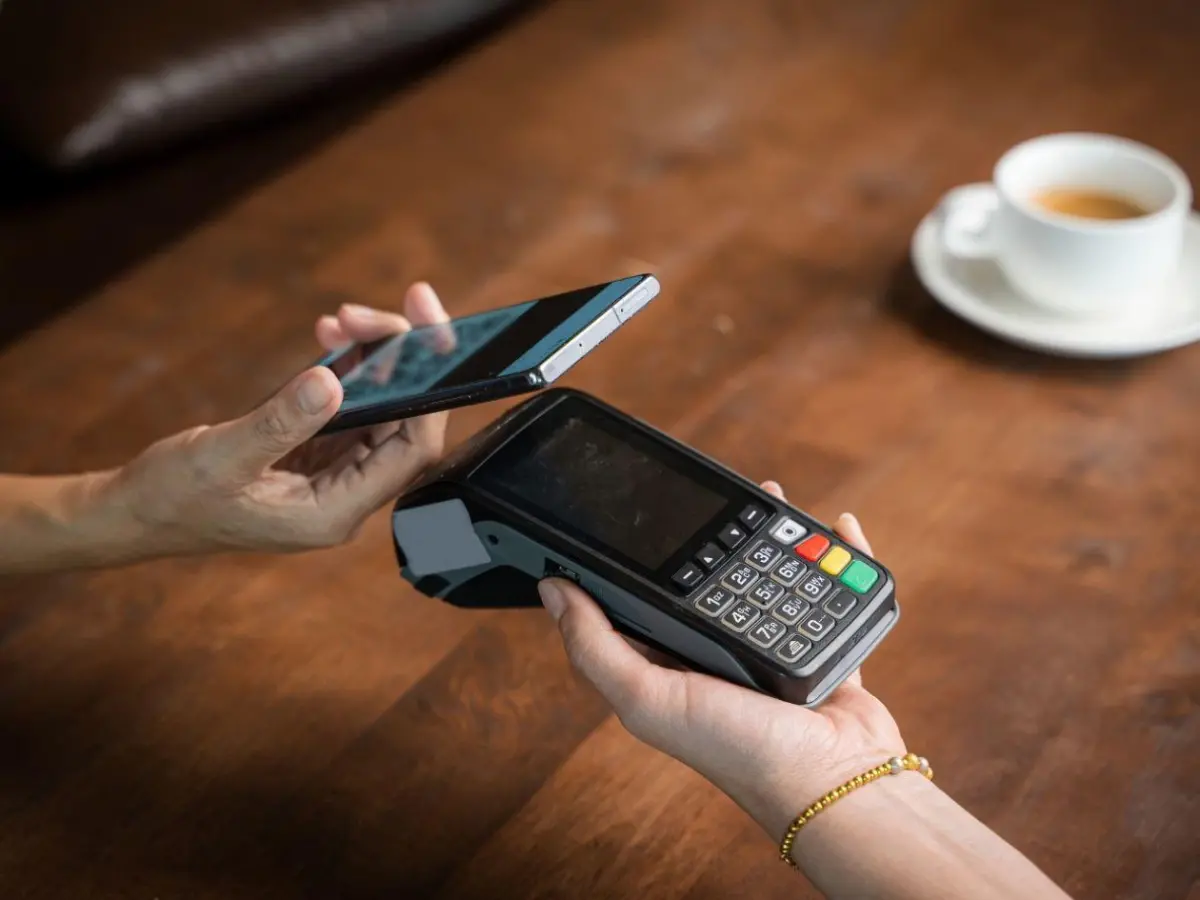
El uso de pasarelas de cobro simplificadas, billeteras móviles para transferencias instantáneas y la lectura de códigos QR ha permitido a miles de emprendedores informales integrarse a la economía bancarizada de manera ágil y sin los elevados costos de la adquirencia tradicional.
Reducción de costos y mayor alcance de mercado
Un análisis de mercado realizado entre pequeños comerciantes del sector textil, gastronómico y de servicios muestra que más del 65% de los negocios locales ya aceptan pagos mediante mecanismos electrónicos. Este cambio ha impactado positivamente en dos aspectos clave: la seguridad física y la expansión comercial.
Al reducir la cantidad de efectivo que se maneja diariamente en las cajas registradoras o en los puestos de venta, los comerciantes disminuyen su vulnerabilidad frente a delitos comunes. Asimismo, la posibilidad de recibir pagos digitales ha permitido a los emprendedores vender sus productos a clientes ubicados en otros municipios mediante envíos por encomienda, garantizando el cobro antes del despacho.
       [Flujo del Comercio Digital para PyMEs]
  Cliente Realiza Pago QR ➔ Billetera Digital/Banca ➔ Confirmación Instantánea ➔ Despacho de Producto
Ventajas estratégicas detectadas por los comerciantes:
- Trazabilidad de ingresos: Al registrar sus transacciones a través de la banca móvil, los microempresarios generan un historial financiero formal que les facilita el acceso a préstamos de inversión y capital de trabajo en instituciones financieras reguladas.
- Cobro inmediato: Las transferencias interbancarias directas permiten disponer del dinero en tiempo real para hacer frente al pago de proveedores, materia prima y servicios públicos.
- Experiencia del usuario: Los consumidores actuales prefieren realizar sus compras sin la necesidad de acudir previamente a cajeros automáticos, premiando a los negocios que ofrecen flexibilidad en sus métodos de pago.
Especialistas en tecnología financiera coinciden en que la constante innovación en seguridad digital y la capacitación continua a los usuarios serán los pilares fundamentales para consolidar esta transformación en el tejido empresarial del país.